L’aiguillageCréation d’entreprise · 2026
Choisir son statut juridique : EI, micro, EURL, SASU, SARL ou SAS
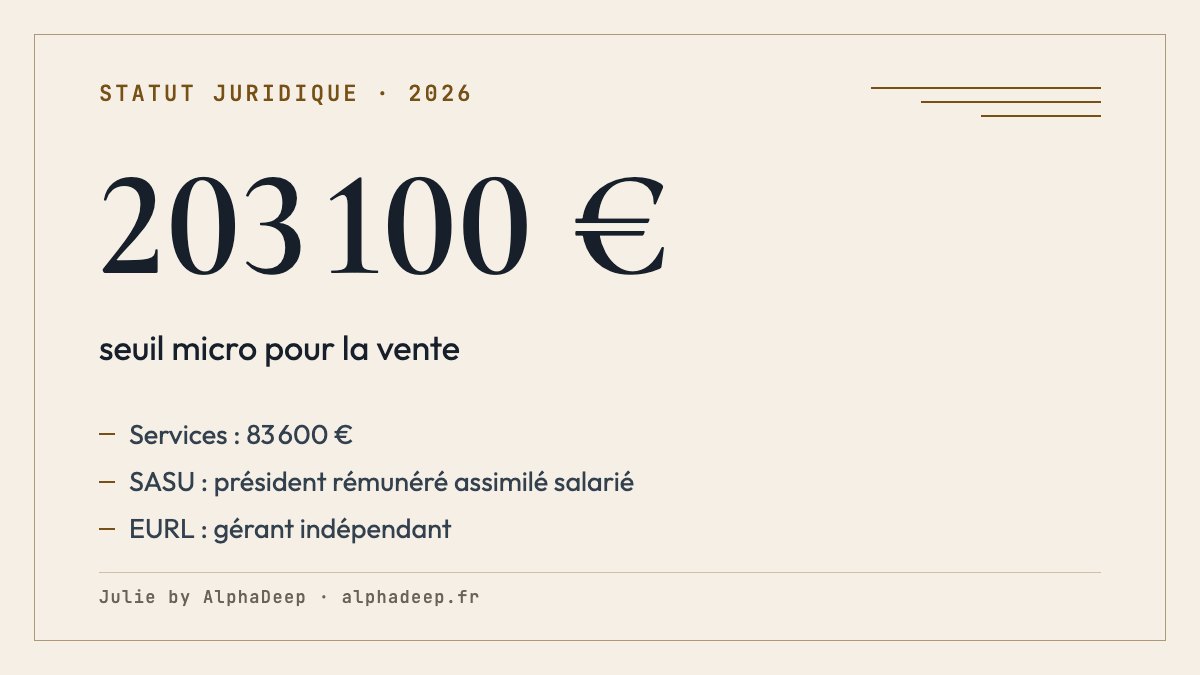
Le choix entre entreprise individuelle, EURL, SASU, SARL et SAS dépend des associés, de la fiscalité et du régime social du dirigeant. En 2026, le seuil micro ordinaire est de 203 100 € pour les ventes et 83 600 € pour les services commerciaux ou artisanaux (CGI 50-0). Hébergement, location meublée et activités mixtes ont des règles particulières. Une projection annuelle ne prouve pas la sortie du micro ; protection patrimoniale et assimilation salariale comportent aussi des conditions.
Aller à l’outil : l’aiguillage
Julie by AlphaDeep est une IA juridique pour le droit français : elle recherche des références officielles pour éclairer vos questions (Légifrance, jurisprudence, service-public), analyse vos documents et rédige vos courriers, pour les particuliers comme pour les professionnels.
Information juridique générale accompagnée de références officielles et de contrôles datés. Ce n’est pas un conseil personnalisé : pour une décision qui vous engage, faites vérifier votre situation par un professionnel compétent.

Parlons de votre situation
Décrivez votre activité, votre chiffre d’affaires attendu et si vous créez seul.
Exemples de questions
Votre question vous suit après l’inscription. 400 caractères maximum. Évitez les données de santé et les noms.
Quel statut correspond à votre projet ?
Indiquez si vous créez seul ou à plusieurs, votre activité, le chiffre d’affaires attendu et votre priorité pour le dirigeant : l’aiguillage compare les formes possibles sur six critères et signale celle qui colle à vos réponses. L’exemple : un créateur seul qui vend des marchandises et attend 60 000 € de chiffre d’affaires. Le résultat reste indicatif : confirmez les conditions du cas ordinaire ; un cas particulier ou une donnée décisive inconnue empêche le calcul.
Exemple fictif · aiguillage du statut
Entreprise individuelle au régime micro : pas de capital, pas de statuts, cotisations calculées sur le chiffre d’affaires encaissé.
- Cotisations sociales estimées, 12,3 % du chiffre d’affaires
- 7 380 € par an
| Critère | Entreprise individuelle, micro possibleVotre cas | EURL | SASU |
|---|---|---|---|
| Associés | Vous seul | Un associé unique | Un associé unique |
| Capital | Aucun | Libre ; un cinquième des apports en numéraire à la création, le solde sous 5 ans | Libre ; la moitié des apports en numéraire à la création, le solde sous 5 ans |
| Responsabilité | Patrimoine professionnel, sous réserve notamment des sûretés, renonciations, fraude ou manquements graves | Limitée aux apports | Limitée aux apports |
| Impôt sur les bénéfices | Impôt sur le revenu, micro ou réel ; option pour l’IS | Impôt sur le revenu ; option pour l’IS | IS ; option pour l’IR limitée à 5 exercices |
| Régime social du dirigeant | Indépendant ; micro-social en micro-entreprise | Indépendant | Assimilé salarié s’il est rémunéré |
| Coût de création | 21,74 € en commerce ; gratuit en micro | 33,83 € d’immatriculation, 19,33 € de bénéficiaires effectifs et l’annonce légale | 33,83 € d’immatriculation, 19,33 € de bénéficiaires effectifs et l’annonce légale |
Aiguillage indicatif pour une activité commerciale ou artisanale ; une profession libérale réglementée a ses propres formes de société.
Quels chiffres retenir pour créer son entreprise en 2026 ?
Seuils, coûts et cotisations publiés par Entreprendre Service Public et fixés par les codes.
| Point | Chiffre 2026 | Texte |
|---|---|---|
| Seuil micro, vente de marchandises hors location meublée | 203 100 € de chiffre d’affaires hors taxes | CGI 50-0 |
| Seuil micro, prestations de services | 83 600 € | CGI 50-0 |
| Cotisations du micro-entrepreneur, vente | 12,3 % du chiffre d’affaires encaissé | CSS L613-7 ; F23844 |
| Création d’une entreprise individuelle commerciale | 21,74 € ; gratuit en micro | Service-public F23844 |
| Immatriculation d’une société | 33,83 €, plus 19,33 € de bénéficiaires effectifs et l’annonce légale | Service-public F23844 |
| Capital de SARL ou d’EURL | Libre ; un cinquième des apports en numéraire à la création, le solde sous 5 ans | C. com. L223-7 |
| Capital de SAS ou de SASU | Libre ; la moitié des apports en numéraire à la création, le solde sous 5 ans | C. com. L225-3 et L227-1 |
| Cotisations provisionnelles d’un indépendant, 2 premières années | 19 % du plafond de la Sécurité sociale, soit 9 131 € | Service-public F23844 |
| Charges du dirigeant assimilé salarié | Environ 60 % de la rémunération brute | Service-public F23844 |
Le régime micro ne se perd qu’après 2 années consécutives de dépassement du seuil (service-public, fiche F32353).
Sources : CGI 50-0 · CSS L613-7 · Entreprendre Service Public F32353 · C. com. L223-7 · Entreprendre Service Public F23844
Dans quel ordre trancher le choix du statut ?
Six questions, de la plus structurante à la plus technique.
Seul ou à plusieurs
Seul : entreprise individuelle, EURL ou SASU ; à plusieurs : SARL, SAS, ou SNC si les associés acceptent une responsabilité illimitée.
Le chiffre d’affaires attendu
Sous 203 100 € en vente ou 83 600 € en services, le régime micro reste ouvert à l’entreprise individuelle (article 50-0 du Code général des impôts).
La protection du patrimoine
Patrimoine professionnel séparé pour l’entrepreneur individuel, perte limitée aux apports dans une société, sauf caution personnelle ou faute de gestion.
Le régime social du dirigeant
Indépendant, avec des cotisations plus faibles, ou assimilé salarié, avec la protection du régime général pour environ 60 % de charges.
L’imposition des bénéfices
Impôt sur le revenu par défaut pour l’entreprise individuelle et l’EURL, impôt sur les sociétés pour la SARL et la SAS, avec des options encadrées.
Les coûts et les formalités
Statuts, capital, annonce légale et dépôt des comptes pour une société ; formalités allégées pour l’entreprise individuelle.
Faut-il créer une société ou rester entrepreneur individuel ?
L’entrepreneur individuel exerce en son nom propre, sans capital ni statuts ; les biens utiles à son activité forment un patrimoine professionnel séparé de son patrimoine personnel (article L526-22 du Code de commerce). L’administration fiscale et l’Urssaf peuvent toutefois poursuivre les deux patrimoines en cas de manœuvres frauduleuses ou de manquements graves et répétés (article L526-24).
La société, EURL ou SASU pour un associé unique, limite la perte aux apports (articles L223-1 et L227-1), au prix de statuts, d’une immatriculation payante, d’une annonce légale et de comptes à approuver puis déposer chaque année, selon Entreprendre Service Public. La responsabilité du dirigeant reste engagée pour une faute de gestion ou une caution personnelle.
Sources : C. com. L526-22 · C. com. L227-1 · Entreprendre Service Public F23844
L’option micro change-t-elle le choix de la forme juridique ?
Le régime micro s’applique tant que le chiffre d’affaires hors taxes de l’année précédente ou de l’avant-dernière ne dépasse pas 203 100 € pour les ventes ordinaires hors location meublée, 83 600 € pour les services commerciaux ou artisanaux ; l’hébergement, la location meublée et les activités mixtes exigent une vérification distincte (article 50-0 du Code général des impôts) ; il n’est perdu qu’après 2 années consécutives de dépassement, selon Entreprendre Service Public.
Les cotisations se calculent chaque mois ou chaque trimestre sur le chiffre d’affaires encaissé (article L613-7 du Code de la sécurité sociale) : 12,3 % pour la vente de marchandises, rien si le chiffre d’affaires est nul, selon Entreprendre Service Public. La comptabilité se limite à un livre des recettes, et l’immatriculation est gratuite, sauf pour les agents commerciaux. Pour les questions de déclaration, utilisez la fiche de fonctionnement du micro-entrepreneur ; les seuils de comparaison actuels et leurs limites sont indiqués ci-dessus.
Sources : CGI 50-0 · CSS L613-7 · Entreprendre Service Public F23844 · Entreprendre Service Public F23961
SASU ou EURL : quel régime social pour le dirigeant ?
Le président de SASU ou de SAS est assimilé salarié : il cotise au régime général pour environ 60 % de sa rémunération brute, ne cotise rien s’il ne se rémunère pas, mais n’a pas droit à l’assurance chômage, selon Entreprendre Service Public. La SASU relève de l’impôt sur les sociétés, avec une option pour l’impôt sur le revenu limitée à 5 exercices ; l’EURL, de l’impôt sur le revenu, avec une option pour l’impôt sur les sociétés.
Le gérant associé unique d’EURL et le gérant majoritaire de SARL relèvent de la sécurité sociale des indépendants : les 2 premières années, leurs cotisations provisionnelles se calculent sur 19 % du plafond de la Sécurité sociale, soit 9 131 € en 2026, sans paiement pendant les 90 premiers jours. Le gérant minoritaire de SARL est assimilé salarié.
Source : Entreprendre Service Public F23844
Que prévoit l’article L526-22 du Code de commerce ?
C’est le texte du patrimoine professionnel de l’entrepreneur individuel, créé en 2022.
L’entrepreneur individuel est une personne physique qui exerce en son nom propre une ou plusieurs activités professionnelles indépendantes.
Les biens, droits, obligations et sûretés dont il est titulaire et qui sont utiles à son activité ou à ses activités professionnelles indépendantes constituent le patrimoine professionnel de l’entrepreneur individuel. […] Les éléments du patrimoine de l’entrepreneur individuel non compris dans le patrimoine professionnel constituent son patrimoine personnel.
Le droit de gage de l’administration fiscale et des organismes sociaux peut s’étendre au patrimoine personnel en cas de fraude ou de manquements graves et répétés (article L526-24).
Que se demandent les créateurs avant l’immatriculation ?
Quel capital faut-il pour une SASU ou une EURL ?
Le montant est libre. À la création, il faut verser au moins la moitié des apports en numéraire pour une SAS ou une SASU, un cinquième pour une SARL ou une EURL, et le solde dans les 5 ans (articles L225-3, L227-1 et L223-7 du Code de commerce).
Combien coûte la création d’une entreprise ?
21,74 € pour une entreprise individuelle commerciale et rien en micro-entreprise ; pour une société, 33,83 € d’immatriculation sur le guichet des formalités, 19,33 € de déclaration des bénéficiaires effectifs et le prix de l’annonce légale (Entreprendre Service Public, fiche F23844).
Peut-on changer de statut plus tard ?
Oui : la forme juridique peut être modifiée en cours de vie sociale, selon Entreprendre Service Public, qui détaille les questions à se poser pour transformer une entreprise individuelle en société.
Un étranger peut-il être entrepreneur individuel ?
Un ressortissant d’un pays hors Union européenne, Espace économique européen et Suisse doit disposer d’un titre de séjour qui l’autorise à exercer sous ce statut (article L526-22 du Code de commerce).
Que risquent les associés d’une SNC ?
Ils ont tous la qualité de commerçant et répondent indéfiniment et solidairement des dettes sociales, après une mise en demeure restée vaine adressée à la société (article L221-1 du Code de commerce).
Sur quels textes reposent ces comparaisons ?
- Code de commerce, article L526-22 (entrepreneur individuel, patrimoine professionnel)Légifrance
- Code de commerce, articles L223-1, L227-1 et L526-24 (responsabilité limitée, droit de gage)Légifrance
- Code de commerce, articles L223-7 et L225-3 (libération du capital)Légifrance
- Choisir la forme juridique de votre entreprise (fiche F23844)Entreprendre Service Public · vérifiée le 10 avril 2026
- Code général des impôts, article 50-0 (seuils du régime micro)Légifrance
- Code de la sécurité sociale, article L613-7 (cotisations du micro-entrepreneur)Légifrance
- Quelles conséquences pour un micro-entrepreneur qui dépasse les seuils ? (fiche F32353)Entreprendre Service Public · vérifiée le 21 février 2026
- Comment devenir micro-entrepreneur ? (fiche F23961)Entreprendre Service Public · vérifiée le 15 septembre 2025
- Code de commerce, article L221-1 (associés de SNC)Légifrance
- Code général des impôts, article 1655 sexies (option de l’entrepreneur individuel pour l’impôt sur les sociétés)Légifrance
Dernier contrôle des textes cités : 25 septembre 2026