Le barèmeDonateurs et bénéficiaires
Donation aux enfants : abattements, don manuel et déclaration, le calcul
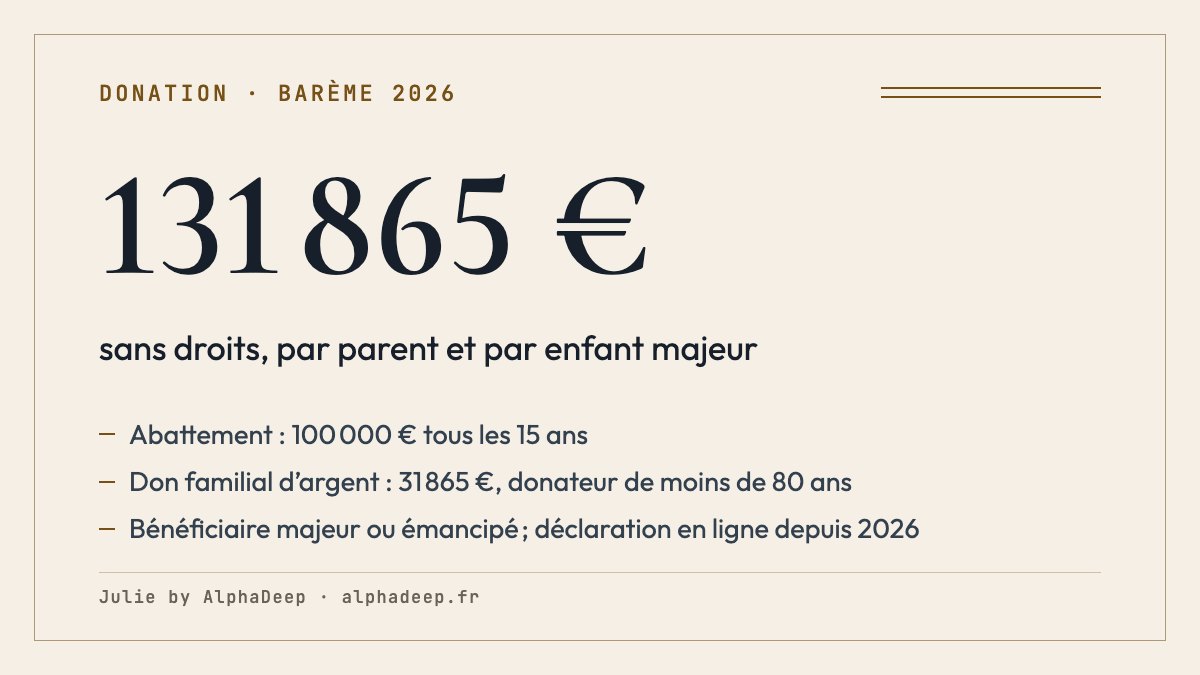
Chaque parent peut donner 100 000 € à chacun de ses enfants sans droits de donation, abattement renouvelable tous les 15 ans (article 779 du Code général des impôts). Le don familial de sommes d’argent ajoute 31 865 € exonérés si le donateur a moins de 80 ans et l’enfant est majeur ou émancipé (article 790 G). Au-delà, le barème démarre à 5 %. Depuis 2026, un don manuel se déclare en ligne.
Julie by AlphaDeep est une IA juridique pour le droit français : elle recherche des références officielles pour éclairer vos questions (Légifrance, jurisprudence, service-public), analyse vos documents et rédige vos courriers, pour les particuliers comme pour les professionnels.
Information juridique générale accompagnée de références officielles et de contrôles datés. Ce n’est pas un conseil personnalisé : pour une décision qui vous engage, faites vérifier votre situation par un professionnel compétent.

Parlons de votre situation
Indiquez le lien de parenté, le montant et les dons déjà faits.
Exemples de questions
Votre question vous suit après l’inscription. 400 caractères maximum. Évitez les données de santé et les noms.
Combien de droits paierez-vous sur votre donation ?
Choisissez le lien de parenté, la nature du don, le montant et les âges : le calcul applique le don familial d’argent, l’abattement restant sur 15 ans puis le barème. L’exemple porte sur un parent de 62 ans qui donne 150 000 € en argent à son enfant de 30 ans, sans don antérieur.
Exemple fictif · droits de donation
Droits indicatifs : 1 821,35 €. Déclaration en ligne obligatoire depuis le 1er janvier 2026.
- Don familial d’argent exonéré (31 865,00 € au plus)
- 31 865,00 €
- Abattement utilisé sur ce don
- 100 000,00 €
- Part taxable
- 18 135,00 €
- Droits de donation indicatifs
- 1 821,35 €
- Abattement encore disponible au jour du don
- 0,00 €
Estimation hors réductions particulières et hors exonération temporaire pour un logement neuf. Les abattements valent par donateur. Les dons aux ascendants ou à d’autres parents hors des catégories proposées, le démembrement, la représentation et les conventions fiscales internationales nécessitent un examen distinct. Conservez la preuve des conditions déclarées.
Dans quel ordre préparer un don d’argent à un enfant ?
Quatre étapes évitent l’essentiel des redressements et des droits payés par erreur, de la vérification du passé au paiement en ligne.
Retrouver les donations des 15 dernières années
Elles consomment l’abattement de 100 000 € et remplissent les premières tranches du barème (article 784 du Code général des impôts).
Vérifier les conditions du don familial d’argent
Donateur de moins de 80 ans, bénéficiaire majeur ou émancipé, somme d’argent en pleine propriété : 31 865 € de plus sans droits (article 790 G).
Verser par virement ou par chèque
La date du versement fait courir le délai de déclaration d’un mois ; gardez la preuve de cette date.
Déclarer en ligne et payer en ligne
Depuis le 1er janvier 2026, dans l’espace Finances publiques du bénéficiaire, rubrique « Déclarer un don ou une cession de droits sociaux » : la date de la déclaration fait courir les 15 ans de l’abattement.
Quel abattement s’applique selon votre lien avec le donateur ?
L’abattement dépend du lien entre le donateur et le bénéficiaire et se renouvelle tous les 15 ans. Le don familial d’argent de 31 865 € s’y ajoute pour les descendants et, à défaut de descendant, pour les neveux et nièces.
| Bénéficiaire | Abattement par donateur | Texte | Don familial d’argent en plus |
|---|---|---|---|
| Enfant | 100 000 € | CGI, art. 779 I | 31 865 € |
| Petit-enfant | 31 865 € | CGI, art. 790 B | 31 865 € |
| Arrière-petit-enfant | 5 310 € | CGI, art. 790 D | 31 865 € |
| Époux ou partenaire de Pacs | 80 724 € | CGI, art. 790 E et 790 F | Non |
| Frère ou sœur | 15 932 € | CGI, art. 779 IV | Non |
| Neveu ou nièce | 7 967 € | CGI, art. 779 V | 31 865 € si le donateur n’a pas de descendant |
| Handicap répondant aux conditions fiscales | 159 325 € en plus | CGI, art. 779 II | Selon le lien |
| Personne sans lien de parenté ou au-delà du 4e degré | Aucun | Barème de 60 % | Non |
Pour un parent et son enfant, le barème va de 5 % jusqu’à 8 072 € taxables à 45 % au-delà de 1 805 677 € (article 777). Entre frères et sœurs, il est de 35 % puis 45 % ; entre neveu et oncle, de 55 %.
Sources : CGI 779 · CGI 790 B et s. · CGI 790 G · CGI 777
Qu’est-ce qui a changé pour les donations en 2025 et 2026 ?
Deux changements touchent directement les dons d’argent, l’un temporaire, l’autre permanent.
Un don d’argent à un enfant, un petit-enfant ou, à défaut de descendant, un neveu ou une nièce, affecté au plus tard le dernier jour du sixième mois suivant le versement à l’achat d’un logement neuf ou en VEFA, ou à une rénovation énergétique éligible du logement principal dont le bénéficiaire est propriétaire est exonéré jusqu’à 100 000 € par donateur et 300 000 € par bénéficiaire, pour les sommes versées jusqu’au 31 décembre 2026 (article 790 A bis du Code général des impôts).
Source : CGI 790 A bis
La déclaration d’un don manuel ou d’une somme d’argent se fait obligatoirement en ligne, sauf dispense ; les droits dus se paient en ligne. À défaut, une majoration de 0,2 % des droits, au minimum 60 €, peut s’appliquer.
Sources : impots.gouv.fr · Service-public F1265
Comment se calculent les droits au-delà des abattements ?
La part taxable de chaque bénéficiaire suit un barème progressif. Entre parent et enfant : 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, 20 % jusqu’à 552 324 €, puis 30 %, 40 % et 45 % au-delà de 1 805 677 € (article 777 du Code général des impôts).
Selon l’exemple de service-public.fr, un don de 200 000 € d’un parent laisse 100 000 € taxables après l’abattement ; la seule tranche de 15 933 € à 100 000 € coûte 16 813,60 €. Sur l’ensemble des tranches, les droits atteignent 18 194,35 €.
Sources : CGI 777 · Service-public F36656
Pourquoi les donations des 15 dernières années comptent-elles ?
Le fisc additionne au nouveau don les donations consenties par la même personne depuis moins de 15 ans : l’abattement déjà utilisé n’est plus disponible, et les montants déjà taxés occupent les premières tranches du barème (article 784 du Code général des impôts).
Un parent qui a donné 150 000 € à son enfant il y a 10 ans a épuisé ses 100 000 € : un nouveau don de 10 000 € en titres est taxé à 20 %. Un don d’argent peut encore profiter des 31 865 € du don familial, qui ne sont jamais rappelés (article 790 G).
Don manuel ou donation chez le notaire : quelle différence ?
Le don manuel est la remise matérielle d’un bien meuble : une somme d’argent, un chèque, un objet ou des titres. Il n’exige pas de notaire, mais il doit être déclaré par le bénéficiaire (article 635 A du Code général des impôts).
Un bien immobilier ne peut pas faire l’objet d’un don manuel : la donation passe par un acte notarié, et c’est le notaire qui accomplit les formalités d’enregistrement, selon impots.gouv.fr et service-public.fr.
Sources : CGI 635 A · impots.gouv.fr
Que dit l’article 779 du Code général des impôts sur l’abattement de 100 000 € ?
Le paragraphe I fixe l’abattement en ligne directe, qui vaut pour les donations comme pour les successions.
Pour la perception des droits de mutation à titre gratuit, il est effectué un abattement de 100 000 € sur la part de chacun des ascendants et sur la part de chacun des enfants vivants ou représentés par suite de prédécès ou de renonciation.
L’abattement s’applique par donateur et par bénéficiaire : deux parents peuvent donner chacun 100 000 € à chacun de leurs enfants. Son renouvellement tous les 15 ans découle de l’article 784.
Quelles questions se posent avant de faire le virement ?
Faut-il passer chez le notaire pour donner de l’argent ?
Non. Selon service-public.fr, l’intervention d’un notaire n’est pas obligatoire pour un don de somme d’argent. Elle l’est pour donner un bien immobilier, et elle peut être utile pour organiser une donation-partage entre plusieurs enfants.
Quand et comment déclarer un don manuel ?
En ligne, dans l’espace Finances publiques du bénéficiaire. Pour un don familial d’argent, la déclaration doit intervenir dans le mois qui suit le don (article 790 G). Pour un don manuel supérieur à 15 000 €, une option permet de payer les droits au décès du donateur (formulaire 2734).
Peut-on cumuler les 100 000 € et les 31 865 € ?
Oui. L’exonération du don familial d’argent se cumule avec l’abattement en ligne directe (article 790 G). Un enfant majeur peut ainsi recevoir de chacun de ses parents de moins de 80 ans jusqu’à 131 865 € sans droits.
Que se passe-t-il si le donateur décède dans les 15 ans ?
Les donations de moins de 15 ans sont rappelées dans la succession : l’abattement de 100 000 € déjà utilisé n’est pas disponible une seconde fois (article 784). Les dons familiaux d’argent de l’article 790 G ne sont pas rappelés. Sur le plan civil, la donation compte aussi dans le calcul de la réserve héréditaire.
Une donation pour acheter un logement bénéficie-t-elle d’une exonération en 2026 ?
Sous conditions, pour les sommes versées jusqu’au 31 décembre 2026 : 100 000 € par donateur et 300 000 € par bénéficiaire. Elles doivent être utilisées au plus tard le dernier jour du sixième mois suivant le versement. Pour l’achat neuf ou en VEFA, le logement doit rester résidence principale du bénéficiaire ou être loué comme résidence principale pendant 5 ans à compter de l’acquisition ou de l’achèvement s’il est postérieur ; le locataire ne peut appartenir à son foyer fiscal. Pour les travaux éligibles à MaPrimeRénov’, le bénéficiaire doit être propriétaire et y maintenir sa propre résidence principale pendant 5 ans après achèvement. Les dépenses ne peuvent cumuler cette exonération avec MaPrimeRénov’, le crédit d’impôt pour emploi à domicile ou une déduction de charges (article 790 A bis).
Sur quels textes reposent les abattements et les droits de donation ?
- Code général des impôts, article 779 (abattements en ligne directe, handicap, frères et sœurs, neveux)Légifrance
- Code général des impôts, articles 790 B, 790 D, 790 E et 790 F (petits-enfants, arrière-petits-enfants, époux, Pacs)Légifrance
- Code général des impôts, article 790 G (don familial de sommes d’argent)Légifrance
- Code général des impôts, article 777 (barème des droits de mutation à titre gratuit)Légifrance
- Code général des impôts, article 784 (rappel des donations de moins de 15 ans)Légifrance
- Code général des impôts, article 790 A bis (dons pour un logement neuf ou une rénovation énergétique, jusqu’au 31 décembre 2026)Légifrance
- Code général des impôts, articles 635 A et 757 (déclaration du don manuel)Légifrance
- Don manuel : déclaration en ligne obligatoire depuis le 1er janvier 2026Direction générale des Finances publiques, impots.gouv.fr
- Quelles sont les démarches fiscales pour un don manuel ? (fiche F1265)Service-public.fr
- Droits de donation : don d’une somme d’argent (fiche F36656)Service-public.fr
Dernier contrôle des textes cités : 24 septembre 2026