Le décompteDécompte · CFE
CFE 2026, cotisation foncière des entreprises : la base minimum selon le chiffre d’affaires, les exonérations et le décompte
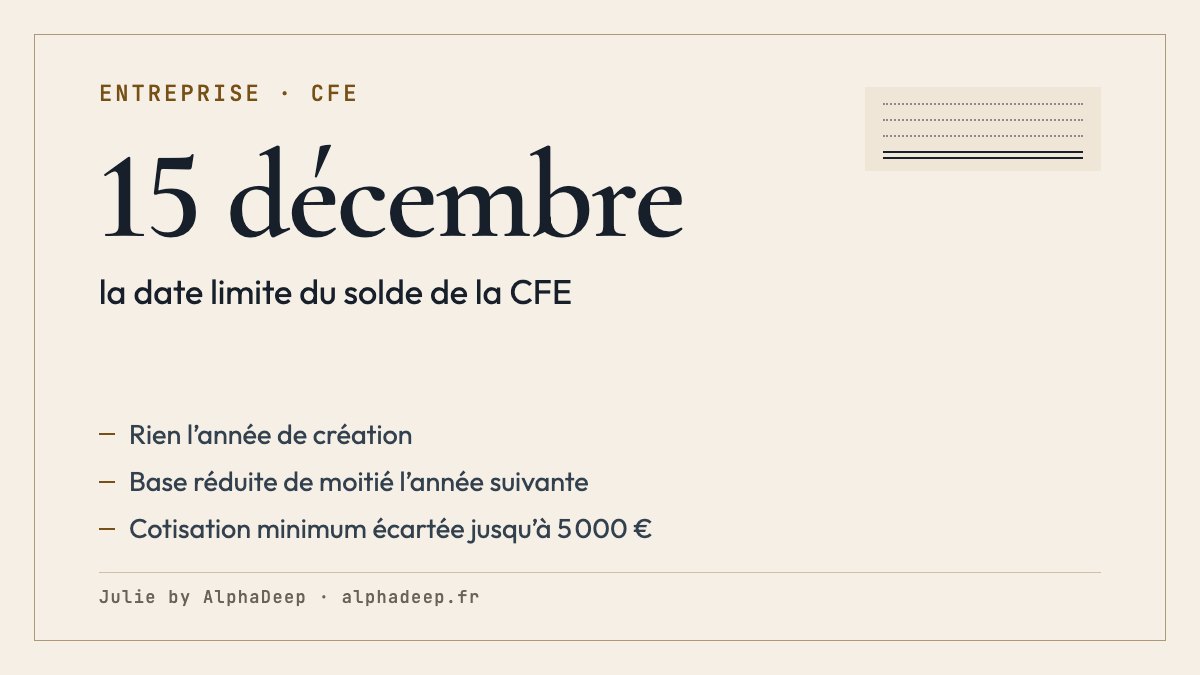
La CFE concerne les activités professionnelles imposables, même sans local, sous réserve des exonérations. En principe, elle repose sur la valeur locative des biens utilisés deux ans plus tôt, avec une base minimum communale selon le chiffre d’affaires, sauf exonération de cette cotisation minimum (article 1647 D du CGI). Hors cas particuliers, elle n’est pas due l’année de création ; les deux années suivantes ont une référence spécifique, et la première base est réduite de moitié.
Julie by AlphaDeep est une IA juridique pour le droit français : elle recherche des références officielles pour éclairer vos questions (Légifrance, jurisprudence, service-public), analyse vos documents et rédige vos courriers, pour les particuliers comme pour les professionnels.
Information juridique générale accompagnée de références officielles et de contrôles datés. Ce n’est pas un conseil personnalisé : pour une décision qui vous engage, faites vérifier votre situation par un professionnel compétent.

Parlons de votre situation
Indiquez votre avis de CFE, votre chiffre d’affaires de 2024, la date de création et votre local.
Exemples de questions
Votre question vous suit après l’inscription. 400 caractères maximum. Évitez les données de santé et les noms.
Combien de CFE pour 2026 ?
Indiquez votre chiffre d’affaires hors taxes de 2024, la date de création, votre éventuel local, la base minimum de votre commune si vous la connaissez et son taux : le décompte estime la CFE ordinaire et demande une vérification distincte pour les deux années suivant la création. L’exemple : 18 000 € de chiffre d’affaires, une activité créée en 2023, sans local, et un taux communal de 25 %.
Exemple fictif · le décompte de la CFE
CFE 2026 estimée entre 62,50 € et 298,50 € selon la base votée par votre commune.
- Base minimum de votre tranche
- de 250,00 € à 1 194,00 €
- Taux de la commune
- 25 %
- CFE estimée
- 298,50 €
- Solde à payer au plus tard le
- 15 décembre 2026
- Complément jusqu’à la base minimumplafond de la tranche, au moins 250,00 €1 194,00 €1 194,00 €
Base retenue1 194,00 €
Calcul ordinaire pour une activité imposable créée avant 2024, hors Mayotte et régimes spéciaux. Résultat indicatif : sans les exonérations liées à l’activité ou à la zone, ni la taxe additionnelle pour les chambres de commerce ou de métiers.
Quelle base minimum selon votre chiffre d’affaires ?
La commune fixe la base dans la fourchette de votre tranche ; son taux s’applique ensuite.
| Chiffre d’affaires hors taxes | Base minimum | Texte |
|---|---|---|
| 5 000 € ou moins | Exonération de la cotisation minimum | Article 1647 D |
| Jusqu’à 10 000 € | Entre 250 € et 597 € | Article 1647 D |
| De 10 001 € à 32 600 € | Entre 250 € et 1 194 € | Article 1647 D |
| De 32 601 € à 100 000 € | Entre 250 € et 2 509 € | Article 1647 D |
| De 100 001 € à 250 000 € | Entre 250 € et 4 183 € | Article 1647 D |
| De 250 001 € à 500 000 € | Entre 250 € et 5 974 € | Article 1647 D |
| Plus de 500 000 € | Entre 250 € et 7 769 € | Article 1647 D |
Avec un local, la base réelle est sa valeur locative de 2024 ; la base minimum ne s’applique que si elle est plus élevée (fiche F23547).
Sources : CGI, art. 1647 D · Entreprendre F23547 · Entreprendre F23999
Que faire, et avant quelle date ?
Cinq étapes, de la création au plafonnement.
Déclarer la création
L’année de création, la déclaration initiale 1447-C-SD part au service des impôts des entreprises au plus tard le 31 décembre (fiche F23999).
Consulter l’avis en ligne
Aucun avis n’arrive par courrier : il se lit dans l’espace professionnel du site des impôts (fiche F23547).
Payer l’acompte au-delà de 3 000 €
Si la CFE de l’année précédente dépassait 3 000 €, un acompte de 50 % se paie en général entre le 26 mai et le 16 juin (fiche F23547).
Payer le solde
En général au plus tard le 15 décembre, par un moyen dématérialisé ; un micro-entrepreneur paie la taxe additionnelle sur le site de l’Urssaf (fiches F23547 et F23999).
Demander le plafonnement
Sur demande, dans le délai de réclamation, la contribution économique territoriale est plafonnée à 1,531 % de la valeur ajoutée, sans toucher la cotisation minimum (article 1647 B sexies).
Qui doit payer la CFE ?
Toute personne ou société qui exerce à titre habituel une activité professionnelle non salariée, micro-entrepreneurs compris, même à domicile ou chez ses clients (fiche F23547).
Sans local, une cotisation minimum est établie au lieu du principal établissement, souvent le domicile ou l’adresse de domiciliation (article 1647 D du Code général des impôts).
Sources : Entreprendre F23547 · CGI, art. 1647 D
Comment se calcule-t-elle ?
Sur la valeur locative des biens soumis à la taxe foncière utilisés pour l’activité deux ans plus tôt : pour 2026, ceux de 2024 (article 1467 ; fiche F23547).
Si cette base est inférieure à la base minimum de la commune, c’est la base minimum qui s’applique ; le taux voté par la commune ou l’intercommunalité donne ensuite le montant (fiche F23547).
Sources : CGI, art. 1467 · Entreprendre F23547
Quelles exonérations pour une entreprise nouvelle ?
Aucune CFE l’année de la création, à condition d’envoyer la déclaration 1447-C-SD avant le 31 décembre ; la base est réduite de moitié pour la première année d’imposition (article 1478 ; fiche F23999).
Un chiffre d’affaires de 5 000 € ou moins exonère de la cotisation minimum, sous réserve des règles européennes sur les aides de minimis (article 1647 D).
Sources : CGI, art. 1478 · Entreprendre F23999 · CGI, art. 1647 D
Que se demandent les entrepreneurs devant leur avis de CFE ?
La CFE est-elle due sans local professionnel ?
Oui : une cotisation minimum est établie au lieu du principal établissement, sauf chiffre d’affaires de 5 000 € ou moins (article 1647 D).
Pourquoi deux communes donnent-elles des CFE différentes ?
Chaque commune vote sa base minimum dans la fourchette légale et son taux : à chiffre d’affaires égal, le montant varie (fiche F23547).
Faut-il payer la CFE en cas de cessation d’activité ?
Pas pour les mois restant à courir après la cessation totale d’activité dans l’établissement, sauf cession ou transfert (article 1478).
La CFE est-elle la taxe foncière ?
Non : la taxe foncière est due par le propriétaire du bien ; la CFE est un impôt local de l’entreprise sur son activité (fiche F23547).
Que dit l’article 1478 du Code général des impôts ?
L’année de création exonérée et la base réduite de moitié.
En cas de création d’un établissement autre que ceux mentionnés au III, la cotisation foncière des entreprises n’est pas due pour l’année de la création. Pour les deux années suivant celle de la création, la base d’imposition est calculée d’après les biens passibles de taxe foncière dont le redevable a disposé au 31 décembre de la première année d’activité. En cas de création d’établissement, la base du nouvel exploitant est réduite de moitié pour la première année d’imposition.
La base minimum et l’exonération des chiffres d’affaires de 5 000 € ou moins figurent à l’article 1647 D.
Sur quels textes repose la CFE ?
- Code général des impôts, article 1467 (base de la CFE)Légifrance
- Code général des impôts, article 1478 (année de création)Légifrance
- Code général des impôts, article 1647 D (base minimum)Légifrance
- Code général des impôts, article 1647 B sexies (plafonnement)Légifrance
- Cotisation foncière des entreprises (fiche F23547)Entreprendre service-public · vérifiée le 2 avril 2026
- Un micro-entrepreneur doit-il payer la CFE ? (fiche F23999)Entreprendre service-public · vérifiée le 26 mars 2026
Dernier contrôle des textes cités : 27 septembre 2026