Le décompteDécompte · Comptes à l’étranger
Formulaire 3916 : les comptes à l’étranger à déclarer, les amendes par compte et par année, et le décompte de votre régularisation
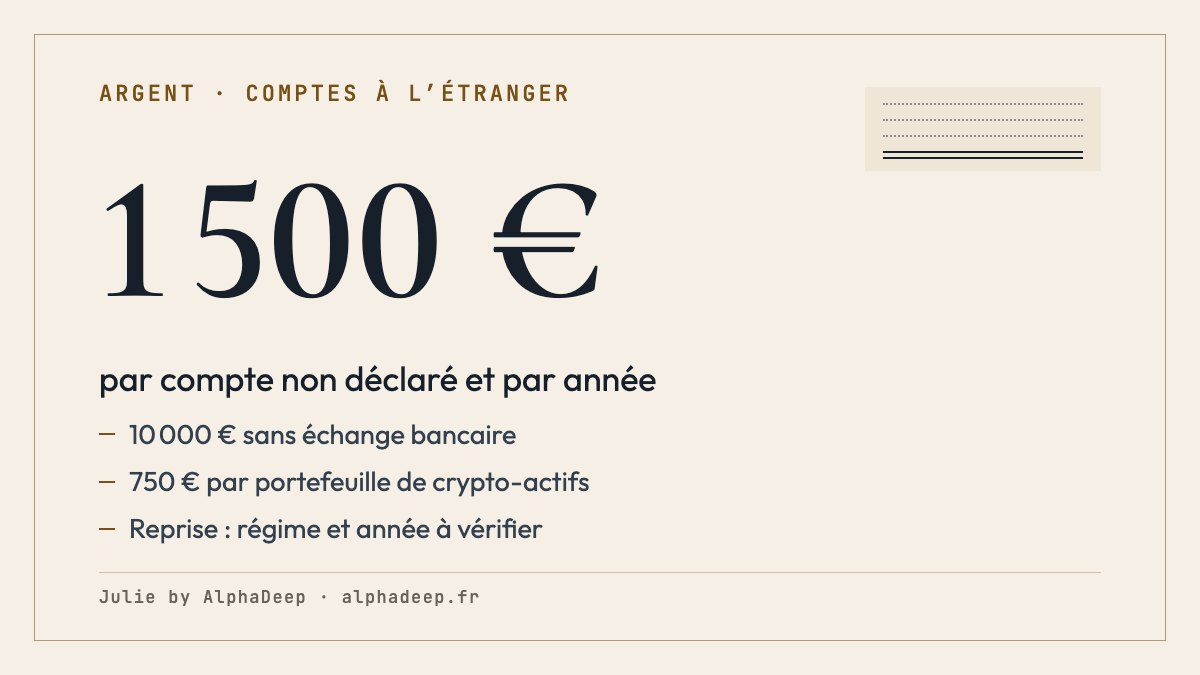
Si vous résidez en France, vous déclarez chaque année, avec vos revenus, tout compte ouvert, détenu, utilisé ou clos à l’étranger, sur le formulaire 3916 (article 1649 A du Code général des impôts), ainsi que vos portefeuilles de crypto-actifs chez un prestataire étranger. L’oubli coûte 1 500 € par compte et par année, 10 000 € dans un État sans échange de renseignements bancaires, et 750 € par portefeuille de crypto-actifs.
Julie by AlphaDeep est une IA juridique pour le droit français : elle recherche des références officielles pour éclairer vos questions (Légifrance, jurisprudence, service-public), analyse vos documents et rédige vos courriers, pour les particuliers comme pour les professionnels.
Information juridique générale accompagnée de références officielles et de contrôles datés. Ce n’est pas un conseil personnalisé : pour une décision qui vous engage, faites vérifier votre situation par un professionnel compétent.

Parlons de votre situation
Indiquez les comptes et portefeuilles concernés, leur pays, les années et les soldes les plus élevés.
Exemples de questions
Votre question vous suit après l’inscription. 400 caractères maximum. Évitez les données de santé et les noms.
Quels comptes déclarer ?
Tout compte ouvert, détenu, utilisé ou clos à l’étranger dans l’année par vous ou un membre de votre foyer, même inactif ou avec une simple procuration : banque en ligne, compte de paiement, crypto-actifs, assurance-vie (article 1649 A du CGI ; fiche F34342).
Pour une banque en ligne, regardez l’IBAN : s’il ne commence pas par FR, le compte est étranger et se déclare chaque année (fiche F34342).
Sources : CGI, art. 1649 A · Service-public F34342 · CGI, ann. III, art. 344 A
Quelle exception pour un compte de paiement en ligne ?
Pas de déclaration pour un compte qui réunit 3 conditions : il sert à payer des achats en ligne ou à encaisser des ventes de biens, il est adossé à un compte en France, et les ventes encaissées ne dépassent pas 10 000 € dans l’année (fiche F34342).
Si l’une des conditions manque, le formulaire 3916 est dû pour ce compte.
Source : Service-public F34342
Que risquez-vous, et jusqu’à quand ?
Une amende de 1 500 € par compte et par année, 10 000 € si l’État n’a pas de convention d’assistance permettant l’accès aux renseignements bancaires ; pour les crypto-actifs, 750 € par portefeuille, 1 500 € au-delà de 50 000 € (article 1736 du CGI).
L’amende se prescrit à la fin de la quatrième année qui suit l’infraction (article L188 du Livre des procédures fiscales) ; l’impôt lié à un compte bancaire peut être repris pendant 10 ans, sauf preuve que les soldes créditeurs totaux n’ont jamais dépassé 50 000 € durant l’année où la déclaration devait être faite (article L169). La portée historique du délai concernant les crypto-actifs exige une vérification distincte.
Sources : CGI, art. 1736 · LPF, art. L188 · LPF, art. L169
Combien risquez-vous pour les années non déclarées ?
Indiquez le nombre de comptes et de portefeuilles oubliés, les années de revenus concernées et le montant des soldes : le décompte chiffre l’amende année par année et date sa prescription et le délai de reprise de l’impôt. L’exemple : un compte bancaire dans un État de l’Union et un petit portefeuille de crypto-actifs, oubliés pour les revenus de 2023 et de 2024.
Exemple fictif · le décompte des amendes
4 500,00 € d’amendes au plus, si aucun impôt n’est rappelé ; la plus ancienne se prescrit le 31 décembre 2028.
- Amende par année non déclarée
- 2 250,00 €
- Reprise de l’impôt, revenus les plus récents
- jusqu’au 31 décembre 2034
- Délai de reprise
- 10 ans, pour les seuls revenus liés aux comptes
- Revenus de 2023amende prescrite au 31 décembre 2028, sauf interruption2 250,00 €2 250,00 €
- Revenus de 2024amende prescrite au 31 décembre 2029, sauf interruption2 250,00 €4 500,00 €
Total des amendes fixes4 500,00 €
Lecture des délais figée au 28 septembre 2026 ; années de revenus 2021 à 2025. Vérifiez l’année déclarative et les éventuels actes interruptifs pour une démarche actuelle. Calcul limité aux comptes auprès de prestataires étrangers, hors NFT et détention directe. Pour les revenus 2021 en crypto-actifs, la portée temporelle de l’extension du délai doit être vérifiée. Résultat indicatif : en cas de rappel d’impôt, la majoration de 80 % remplace l’amende, sans pouvoir lui être inférieure.
Quelles sanctions pour un compte non déclaré ?
Des amendes fixes par compte et par année, remplacées par une majoration en cas de rappel d’impôt.
| Manquement | Sanction | Texte |
|---|---|---|
| Compte bancaire ou de paiement non déclaré | 1 500 € par compte et par année | Article 1736, IV, 2 |
| Compte dans un État sans accès aux renseignements bancaires | 10 000 € par compte et par année | Article 1736, IV, 2 |
| Portefeuille de crypto-actifs non déclaré | 750 € par portefeuille ou crypto-actif unique | Article 1736, X |
| Portefeuille valant plus de 50 000 € dans l’année | 1 500 € | Article 1736, X |
| Omission ou inexactitude sur un portefeuille | 125 €, ou 250 € au-delà de 50 000 €, dans la limite de 10 000 € par déclaration | Article 1736, X |
| Impôt rappelé sur les sommes du compte | Majoration de 80 %, qui remplace l’amende | Article 1729-0 A |
| Sommes transférées par un compte non déclaré | Présumées revenus imposables, sauf preuve contraire | Article 1649 A |
| Délai de reprise de l’impôt | 10 ans pour les revenus liés ; exception bancaire ≤ 50 000 € dans l’année déclarative ; crypto : portée temporelle à vérifier | Article L169 du LPF |
La majoration de 80 % ne peut être inférieure à l’amende qu’elle remplace (article 1729-0 A).
Sources : CGI, art. 1736 · CGI, art. 1729-0 A · CGI, art. 1649 A · LPF, art. L169
Que dit l’article 1649 A du Code général des impôts ?
L’obligation de déclarer les comptes à l’étranger, et la présomption qui l’accompagne.
Les personnes physiques, les associations, les sociétés n’ayant pas la forme commerciale, domiciliées ou établies en France, sont tenues de déclarer, en même temps que leur déclaration de revenus ou de résultats, les références des comptes ouverts, détenus, utilisés ou clos à l’étranger. Les modalités d’application du présent alinéa sont fixées par décret (2).
Les sommes, titres ou valeurs transférés à l’étranger ou en provenance de l’étranger par l’intermédiaire de comptes non déclarés dans les conditions prévues au deuxième alinéa constituent, sauf preuve contraire, des revenus imposables.
Les portefeuilles de crypto-actifs chez un prestataire étranger relèvent d’une obligation voisine (article 1649 bis C).
Que se demandent les résidents qui ont un compte hors de France ?
Faut-il déclarer un compte fermé ?
Oui, l’année de sa clôture : la déclaration vise les comptes ouverts, détenus, utilisés ou clos dans l’année (article 1649 A).
Un compte à procuration doit-il être déclaré ?
Oui : le bénéficiaire d’une procuration qui peut utiliser le compte doit aussi le déclarer (fiche F34342).
Les Français résidant à Monaco sont-ils concernés ?
Oui : les personnes de nationalité française qui résident habituellement à Monaco déclarent aussi leurs comptes à l’étranger (fiche F34342).
La régularisation spontanée efface-t-elle l’amende ?
L’article 1736 ne prévoit pas d’abandon automatique de ces amendes : déposez les formulaires manquants et déclarez les revenus omis avant tout contrôle.
Sur quels textes repose la déclaration des comptes à l’étranger ?
- Code général des impôts, article 1649 A (comptes à l’étranger)Légifrance
- Code général des impôts, article 1649 bis C (portefeuilles de crypto-actifs)Légifrance
- Code général des impôts, article 1736 (amendes)Légifrance
- Livre des procédures fiscales, article L169 (délai de reprise)Légifrance
- Livre des procédures fiscales, article L188 (prescription des amendes)Légifrance
- Doit-on déclarer les comptes ouverts à l’étranger ? (fiche F34342)Service-public.fr · vérifiée le 9 juillet 2026
- Code général des impôts, annexe III, article 344 A (comptes à déclarer)Légifrance
- Code général des impôts, article 1729-0 A (majoration de 80 %)Légifrance
Dernier contrôle des textes cités : 27 septembre 2026